クライアント向けの見積書で年金を計算する際は、特許年度の起算点を間違えないように注意する必要がある。中国では出願日から特許年度を数えるのに対し、日本では設定登録から第1年度を数える。以下、具体例で計算方法を説明する。中日両国の年金額は付録に示す。
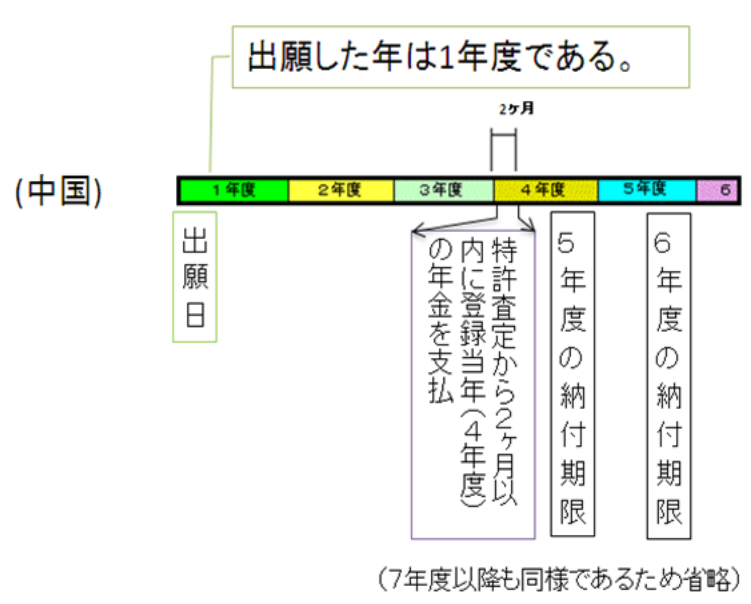
実例:中国特許が出願日から第4年度に登録された場合
図1のとおり、登録手続に際し、通知を受領した日から2か月以内に、第4年度の年金1,200元を納付する必要がある。この第4年度は出願日から数えた年度である。従来の出願維持年金制度は廃止されているため、登録前の第1~3年度の出願維持年金は不要である。
第5特許年度以降の各年度の年金は、その前年度が終わる前に納付する。期間内に納付できなかった場合は、追納制度を利用できる。
日本特許との比較
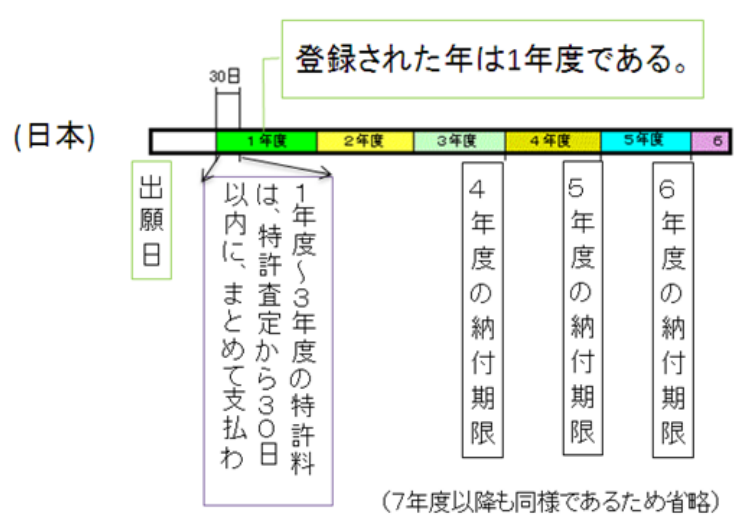
図2のとおり、日本では第1~3年度の特許料を、特許査定又は特許をすべき旨の審決の謄本が送達された日から30日以内に、一括して納付しなければならない。ここでいう第1年度は設定登録から数え、中国のように出願日から数えるものではない。
設定登録から第4年度以降の各年度の特許料は、その前年度が終わる前に納付する。期間内に納付できなかった場合は、追納制度を利用できる。
中国は出願日、日本は設定登録が起算点となる。この違いを年金計算に反映する必要がある。
注記
1.中国特許法第43条は、特許権者が特許権を付与された年から年金を納付すべきことを定める。
2.中国特許審査指南第五部分第九章2.2.1によれば、特許年度は出願日から起算し、優先日及び登録日とは関係なく、暦年とも必ずしも一致しない。例えば、出願日が1999年6月1日の場合、第1年度は1999年6月1日から2000年5月31日、第2年度は2000年6月1日から2001年5月31日となり、以後も同様に数える。
3.原文の換算レートは1元=約16円(2013年10月時点)である。
付録:年金の比較
以下は原文に掲載された2013年の料金比較である。中国は出願日から、日本は設定登録から年度を数える。日本の料金は、2004年4月1日以降に審査請求をした出願に適用されるもので、式中のnは請求項数を表す。日本の第25年度までの欄は料金区分であり、当然に25年間の存続期間を認める趣旨ではない。納付は、適用される存続期間の延長を含め、権利が存続することを前提とする。
- 第1年度:中国—900元(約14,400円);日本—2,300円+n×200円。
- 第2年度:中国—900元(約14,400円);日本—2,300円+n×200円。
- 第3年度:中国—900元(約14,400円);日本—2,300円+n×200円。
- 第4年度:中国—1,200元(約19,200円);日本—7,100円+n×500円。
- 第5年度:中国—1,200元(約19,200円);日本—7,100円+n×500円。
- 第6年度:中国—1,200元(約19,200円);日本—7,100円+n×500円。
- 第7年度:中国—2,000元(約32,000円);日本—21,400円+n×1,700円。
- 第8年度:中国—2,000元(約32,000円);日本—21,400円+n×1,700円。
- 第9年度:中国—2,000元(約32,000円);日本—21,400円+n×1,700円。
- 第10年度:中国—4,000元(約64,000円);日本—61,600円+n×4,800円。
- 第11年度:中国—4,000元(約64,000円);日本—61,600円+n×4,800円。
- 第12年度:中国—4,000元(約64,000円);日本—61,600円+n×4,800円。
- 第13年度:中国—6,000元(約96,000円);日本—61,600円+n×4,800円。
- 第14年度:中国—6,000元(約96,000円);日本—61,600円+n×4,800円。
- 第15年度:中国—6,000元(約96,000円);日本—61,600円+n×4,800円。
- 第16年度:中国—8,000元(約128,000円);日本—61,600円+n×4,800円。
- 第17年度:中国—8,000元(約128,000円);日本—61,600円+n×4,800円。
- 第18年度:中国—8,000元(約128,000円);日本—61,600円+n×4,800円。
- 第19年度:中国—8,000元(約128,000円);日本—61,600円+n×4,800円。
- 第20年度:中国—8,000元(約128,000円);日本—61,600円+n×4,800円。
- 第21年度:中国—原表に金額なし;日本—61,600円+n×4,800円。
- 第22年度:中国—原表に金額なし;日本—61,600円+n×4,800円。
- 第23年度:中国—原表に金額なし;日本—61,600円+n×4,800円。
- 第24年度:中国—原表に金額なし;日本—61,600円+n×4,800円。
- 第25年度:中国—原表に金額なし;日本—61,600円+n×4,800円。
中国の出願維持年金は2010年2月から廃止された。年金は権利付与の年度から納付するため、第1~3年度の欄は登録前の出願維持年金の納付を意味しない。中国料金の円換算は原文の2013年10月のレートによる。
原文の参考資料
http://www.furutani.co.jp/cgi-bin/term.cgi?title=%93%C1%8B%96%88%DB%8E%9D%94N%8B%E0
http://iprsupport-jpo.go.jp/syutsugan/pdf/Major.pdf